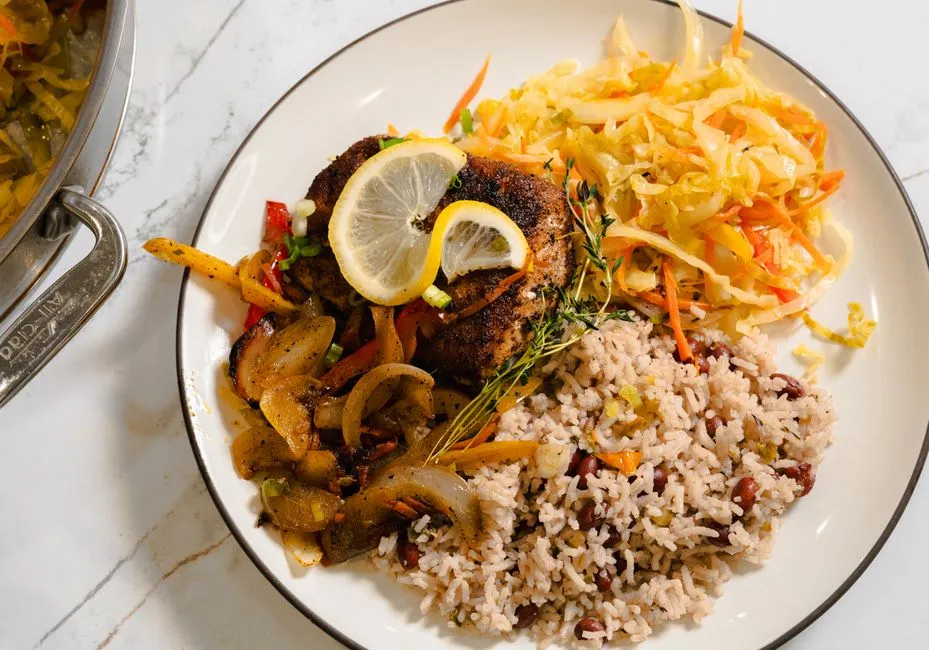
Een gîte (vakantiewoning) waar de colombo staat te pruttelen, een mand met lokaal fruit op tafel bij aankomst, een workshop accras op de eerste avond: in Guadeloupe is de culinaire beleving het sterkste onderscheidende argument geworden voor vakantieverhuur. Na meerdere jaren gastronomisch-toeristische eigenaren te begeleiden tussen Sainte-Anne, Le Moule en Deshaies stel ik vast: een woning die een verhaal over de Creoolse keuken vertelt, verhuurt duurder en staat minder vaak leeg. Blijft een onderwerp dat velen onderschatten, en daar draait deze gids om: de belastingen van een culinaire gîte in Guadeloupe, het statuut van geclassificeerde gemeubileerde vakantiewoning, de verhoogde micro-BIC-aftrek eigen aan de DOM en de aangifteplichten. Goed nieuws: de vlindervormige archipel biedt een gunstiger fiscaal terrein dan Europees Frankrijk.
Belangrijk: dit artikel is informatief bedoeld. Tarieven en plafonds veranderen elk jaar met de begrotingswet; laat je constructie altijd valideren door een accountant gespecialiseerd in de overzeese gebieden.
Waarom de culinaire beleving de waarde van je gîte verandert
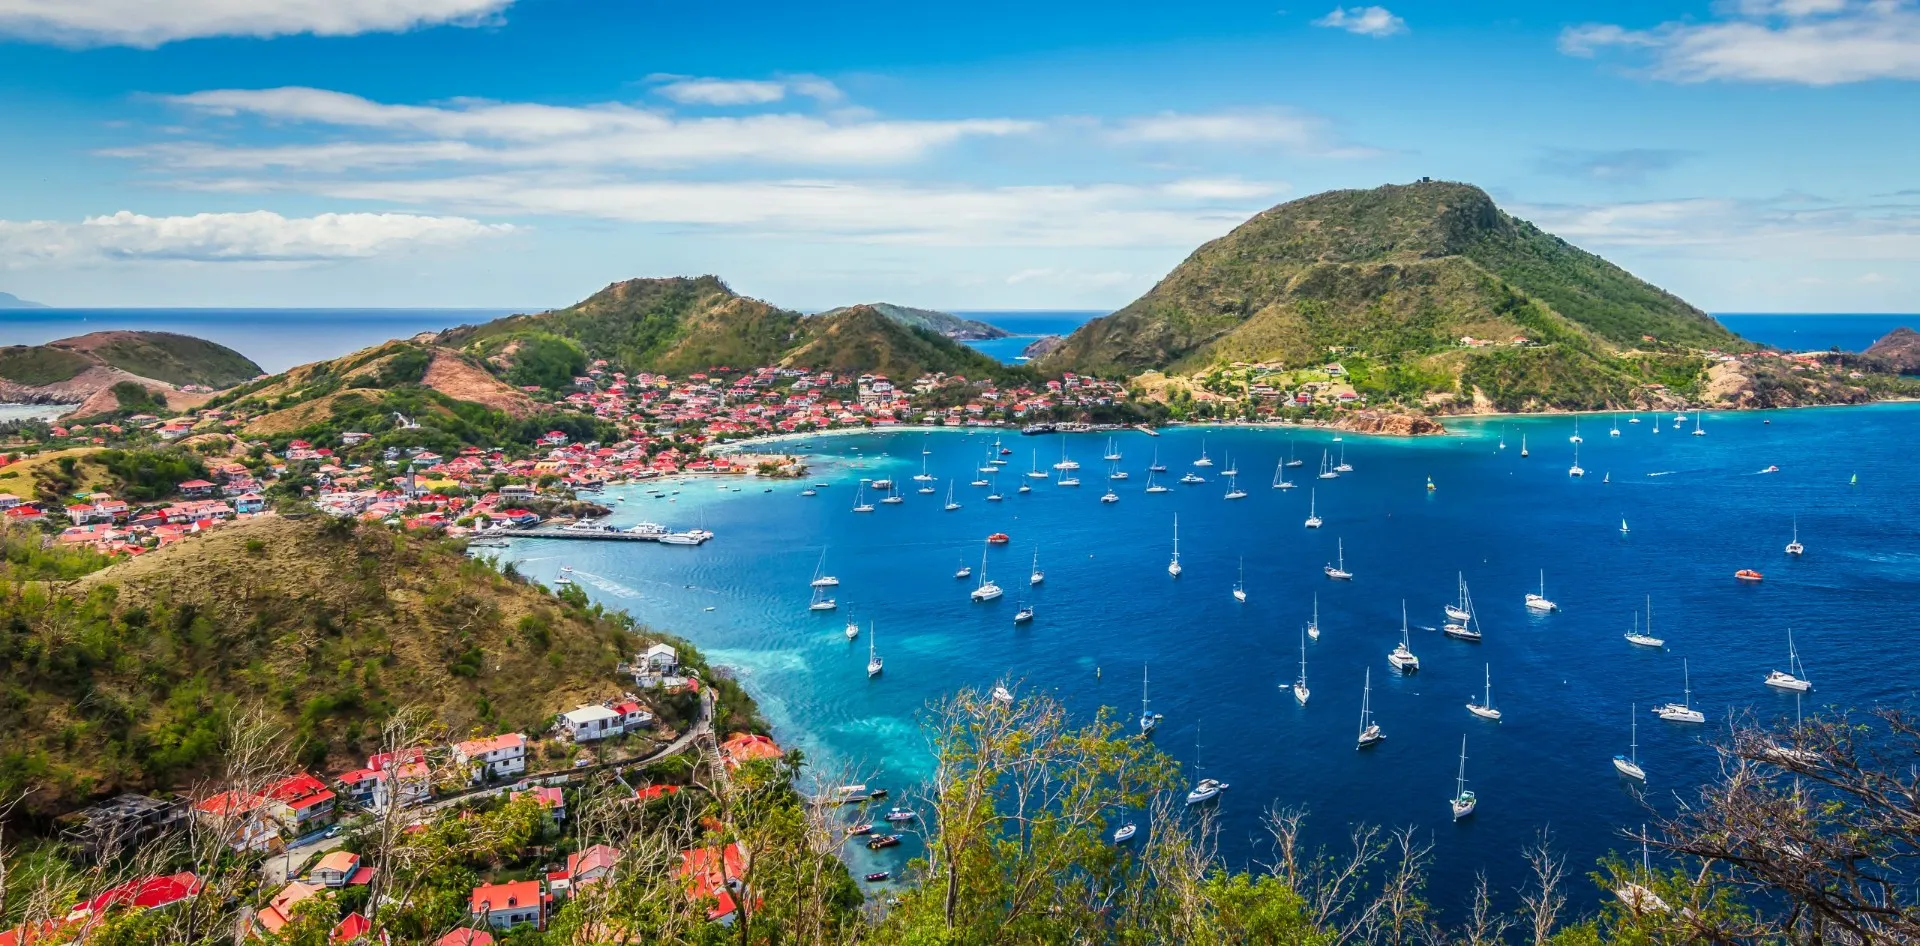
Guadeloupe, een vlindervormig Frans overzees departement tussen het kalkrijke Grande-Terre en het vulkanische Basse-Terre, is geen simpele strandbestemming. De ~380.000 inwoners leven in een Creoolse cultuur waarin de maaltijd centraal staat, en dat is precies wat de reiziger van vandaag zoekt: proeverij van rum uit Marie-Galante, gedeelde colombo van geit, een rondleiding over de markt met lokaal fruit. Bij de woningen die wij beheren, vertaalt die dimensie zich in:
- een nachtprijs die 10 tot 25 % hoger ligt dan bij een vergelijkbare woning zonder service;
- een hogere bezettingsgraad in het tussenseizoen;
- meer 5-sterrenreviews, die de zichtbaarheid en het aantal directe boekingen opdrijven.
Maar die meerwaarde heeft een keerzijde: zodra je extra diensten aanrekent of een table d’hôte (gastentafel) aanbiedt, verlaat je de simpele verhuur. Voor de toeristische geografie die je toekomstige fijnproevers aantrekt, beschrijft onze complete gids voor Guadeloupe de hoogtepunten, van het Cousteau-reservaat tot de distilleerderijen van het eiland van de honderd molens.
Het statuut van geclassificeerde vakantiewoning: de fiscale sleutel
Geclassificeerd of niet: het verschil is enorm geworden
Sinds de hervorming van het micro-BIC is het verschil tussen een geclassificeerde en een niet-geclassificeerde woning de belangrijkste optimalisatiehefboom geworden. Voor een niet-professionele verhuurder van gemeubileerde woningen (LMNP) onder het micro-BIC:
- een geclassificeerde woning geniet een hoge forfaitaire aftrek op de ontvangsten (rond 71 %, ruim plafond);
- een niet-geclassificeerde woning is beperkt tot een lagere aftrek (rond 30 %, verlaagd plafond).
Bij gelijke ontvangsten houdt een geclassificeerde gîte dus een veel groter deel onbelast inkomen over. Voor een eigenaar die in Saint-François 18.000 € huur per jaar ontvangt, betekent dat enkele duizenden euro’s minder belastbare grondslag per jaar.
Hoe een woning in Guadeloupe wordt geclassificeerd
De classificatie gaat van 1 tot 5 sterren, steunt op een lijst van zo’n 130 criteria (uitrusting, netheid, toegankelijkheid, diensten) en vereist een bezoek van een door Cofrac geaccrediteerde instantie. De beslissing geldt vijf jaar en staat vermeld op je advertenties. Reken op 150 tot 250 € voor het bezoek, snel terugverdiend. Een gîte met een echt volledig ingerichte keuken, onmisbaar voor de culinaire beleving, vinkt trouwens vanzelf veel criteria aan.
De verhoogde micro-BIC-aftrek in de DOM: het Guadeloupese duwtje in de rug
Hier maakt Guadeloupe het verschil met Europees Frankrijk. Naast de micro-BIC-aftrek die aan de classificatie is gekoppeld, genieten belastingplichtigen met fiscale woonplaats in de DOM een verhoogde aftrek op de inkomstenbelasting. Het principe: zodra je verhuurinkomen bij dat van het huishouden is opgeteld en de belasting berekend, verlaagt deze verhoogde DOM-aftrek de verschuldigde belasting, binnen een jaarlijks plafond van ongeveer 2.450 € voor Guadeloupe, hoger dan in Frankrijk.
Het effect is cumulatief: een ruime forfaitaire aftrek op de ontvangsten aan de ene kant, een verhoogde belastingvermindering aan de andere. Concreet loopt bij een geclassificeerde 3-sterrengîte in Sainte-Anne met 22.000 € ontvangsten per jaar (sterke vraag in het droge seizoen, december tot april) het verschil in netto rendement na belasting ten opzichte van dezelfde niet-geclassificeerde woning vaak op tot meerdere procentpunten.
Micro-BIC of werkelijk regime: wat kies je voor een gastronomische gîte
Een gîte die diensten aanbiedt (linnengoed, welkomstmanden, kookworkshop) heeft aanzienlijke kosten. Twee opties:
- Het micro-BIC: eenvoudig, zonder zware boekhouding, ideaal als je kosten onder de forfaitaire aftrek blijven. Met een geclassificeerde woning is dat bij de start vaak de juiste keuze.
- Het werkelijke regime (réel): je trekt je kosten af (hypotheekrente, werken, keukenuitrusting) en vooral schrijf je de woning en het meubilair af. Bij een rijk uitgeruste gîte wist de afschrijving van de keuken en de huishoudtoestellen de eerste jaren vaak het grootste deel van het belastbare inkomen uit.
Mijn vuistregel uit de praktijk: stap over naar het werkelijke regime zodra je kosten en afschrijvingen de micro-BIC-aftrek overschrijden. Een culinaire gîte bereikt die drempel sneller dan een standaard verhuurwoning. Denk ook aan je exitstrategie: de belasting op de meerwaarde bij verkoop van een gemeubileerde woning in Guadeloupe bereid je ruim vóór de verkoop voor.