De financiering van een belegging in Frans-Guyana regel je niet zoals een dossier in Europees Frankrijk. Hier in Cayenne zie ik elke maand projecten vastlopen, niet door de markt — de huurdruk is een van de hoogste van Frankrijk — maar door onbekendheid met de circuits die eigen zijn aan de DROM: lokale banken, de Ligne Budgétaire Unique (LBU), overzeese fiscaliteit, ANAH-convenanten. Dit zijn de hefbomen die je in 2026 echt kunt inzetten, met cijfers uit de praktijk.
Waarom de financiering van een belegging in Frans-Guyana eigen regels volgt
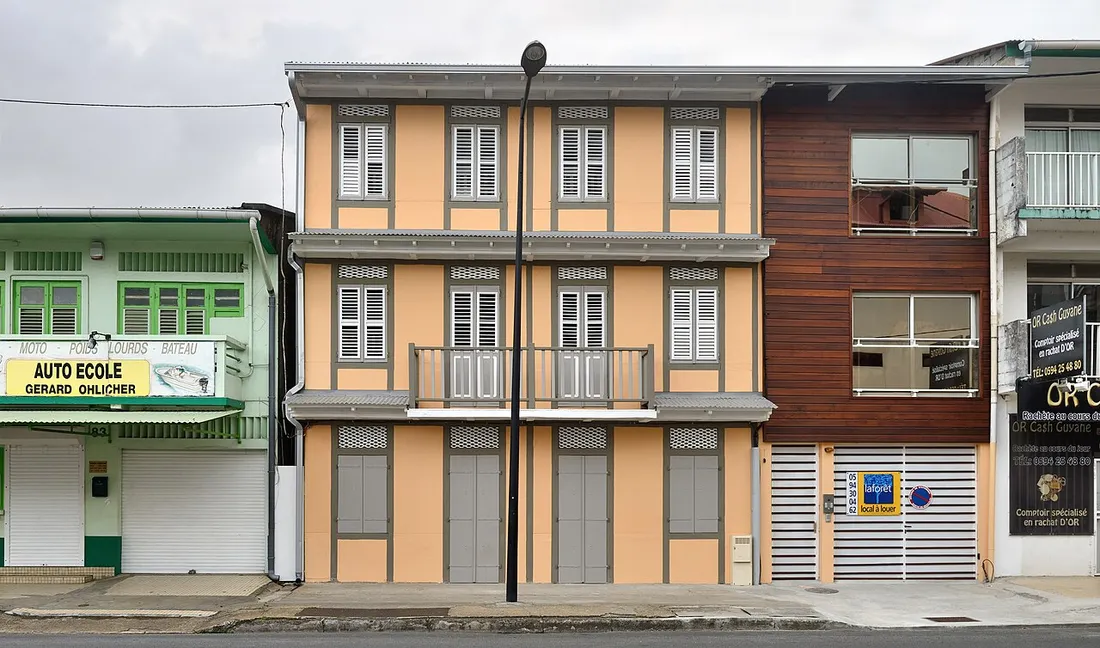
Frans-Guyana telt bijna 294 000 inwoners en kent de snelste bevolkingsgroei van alle DROM: een degelijk tweekamerappartement dat in Cayenne te huur wordt gezet, vindt binnen twee weken een huurder. Qua prijzen blijft de markt betaalbaar vergeleken met de Antillen:
- Cayenne (centrum, Montabo): 2 600 tot 3 200 €/m² voor gerenoveerde bestaande bouw;
- Rémire-Montjoly: 3 000 tot 3 600 €/m² voor recente bouw vlak bij de stranden;
- Kourou: 2 100 tot 2 600 €/m², gedragen door de activiteit van het Centre Spatial Guyanais;
- Matoury en Macouria: 2 200 tot 2 800 €/m², gebieden in volle ontwikkeling;
- Saint-Laurent-du-Maroni: 1 700 tot 2 200 €/m², de laagste instapprijs.
Concreet koop je een tweekamerappartement van 45 m² in Cayenne voor zo’n 130 000 tot 160 000 € en verhuur je het voor 750 tot 900 € per maand gemeubileerd voor lange duur — 6 tot 8 % bruto, zeldzaam in Europees Frankrijk. Bij goed beheerde vakantieverhuur (Ariane-missies in Kourou, zakenreizen, toerisme in het droge seizoen van juli tot eind november) gaat een woning met airco en parkeerplaats gewoonlijk voor 65 tot 90 € per nacht weg. Onze complete gids over Frans-Guyana beschrijft wijken en seizoenen.
Maar de lokale banken hanteren eigen risicotabellen (hoge bouwkosten, minder liquide doorverkoopmarkt), en sommige landelijke regelingen bestaan overzee in een andere vorm. Daarom is het belangrijk de juiste loketten te kennen.
De hypotheek in de DOM: welke banken, welke voorwaarden in 2026
De banken die in Frans-Guyana actief zijn
Het bankenlandschap in Frans-Guyana is klein maar reëel: BRED Banque Populaire, BNP Paribas Antilles-Guyane, Caisse d’Épargne CEPAC, Crédit Agricole Martinique-Guyane, Société Générale Antilles-Guyane en La Banque Postale behandelen dossiers voor huurbeleggingen. Les uit de praktijk: een dossier dat in Europees Frankrijk wordt afgewezen, kan slagen bij een lokaal kantoor dat de werkelijke huren in Cayenne of Kourou kent, terwijl een Parijse hypotheekadviseur zonder vestiging in de DOM vaak tijd verliest.
Voorwaarden op de markt
Voor een hypotheek in de DOM voor verhuur moet je momenteel rekenen op:
- Rente: 3,4 tot 3,9 % over 20 jaar, oftewel 0,1 tot 0,3 punt boven de tarieven in Europees Frankrijk;
- Eigen inbreng: 10 tot 15 % van de prijs plus de notariskosten;
- Meegerekende huur: 70 % van de verwachte huur in de schuldberekening, soms 80 % met aantoonbaar professioneel beheer;
- Overlijdensrisicoverzekering: mogelijk een toeslag; een externe verzekering kiezen (loi Lemoine) werkt in Frans-Guyana gewoon;
- Doorlooptijd: 6 tot 10 weken tussen het geaccepteerde aanbod en de uitbetaling — houd daar rekening mee in je opschortende voorwaarden.
Tip uit eigen ervaring: als je al bij het eerste gesprek een becijferde huurstudie meeneemt (doelhuur, bezettingsgraad, onroerendgoedbelasting — reken op 900 tot 1 400 € per jaar voor een twee- of driekamerappartement in Cayenne), verandert dat hoe de bankier je ziet. Dat is het soort document dat we leveren aan eigenaren die door Hostel Toucan worden begeleid.
LBU Guyane: wat de Ligne Budgétaire Unique echt financiert
De LBU is het belangrijkste begrotingsinstrument van de staat voor huisvesting overzee: in de DROM vervangt het een groot deel van de woningbouwsteun uit Europees Frankrijk. In Frans-Guyana wordt het budget beheerd door de DGTM (voorheen DEAL) in Cayenne. Laten we precies zijn, want veel beleggers vergissen zich:
- Wat de LBU direct financiert: de bouw van sociale en zeer sociale huurwoningen (LLS, LLTS) door sociale verhuurders, zeer sociale koopwoningen en de verbetering van woningen van eigenaar-bewoners met een bescheiden inkomen.
- Wat het een particuliere belegger oplevert: een indirecte maar krachtige hefboom. Je kunt een kavel op plan verkopen aan een sociale verhuurder die door de LBU wordt medegefinancierd, of een gemengd project opzetten waarin het gesubsidieerde sociale deel het totale evenwicht zekerstelt. De Guyanese partijen (SIMKO, SIGUY, SEMSAMAR) zoeken voortdurend grond in Cayenne, Matoury, Macouria en Saint-Laurent-du-Maroni.
- De aanvulling die je moet kennen: een particuliere verhuurder kan via de ANAH een convenant afsluiten voor zijn woning (Loc’Avantages, ook geldig in de DROM) en een belastingvermindering krijgen van 15 tot 65 % van de huur, afhankelijk van de gevraagde huur, plus subsidies voor verbouwingen.
De LBU Guyane is dus geen cheque voor de particuliere belegger: het is het ecosysteem dat de markt structureert en goed gepositioneerde projecten zekere afzetkanalen biedt.