Je moet een medewerker drie weken onderbrengen in Cayenne, Kourou of Saint-Laurent-du-Maroni, en de vraag belandt op je bureau: hotel of aparthotel? Op de eerste regel van de offerte lijkt het hotel vaak “normaal” en de gemeubileerde woning “apart”. Maar zodra je de 21 nachten optelt, de maaltijden in restaurants bij gebrek aan keuken, de wasserijrekening en de tijd die opgaat aan papierwerk, draait de rangorde bijna altijd om. Dit artikel maakt de echte berekening, post per post, voor een zakelijk verblijf van drie weken in Frans-Guyana, vanuit het perspectief van een hotelachtige exploitant die facturen opstelt, btw toepast en per overboeking int.
Het doel is niet om je koste wat kost een nacht te verkopen, maar om je een beslissingskader te geven dat je kunt voorleggen aan je financiële directie of je klant. De cijfers hieronder zijn indicatief en dienen om je eigen schatting te structureren: de echte tarieven hangen af van de periode, de gemeente en de duur. Vindt de missie plaats in de Antillen in plaats van in Frans-Guyana, dan hebben we dezelfde oefening gemaakt in de berekening aparthotel versus hotel in Guadeloupe.
Waarom drie weken alles verandert
Onder de drie of vier nachten heeft het hotel echte voordelen: receptie 24/7, dagelijkse schoonmaak inbegrepen, ontbijt, geen logistiek. De meerprijs per nacht valt weg door de korte duur van het verblijf.
Vanaf twee weken draait de logica om. Over 21 nachten wordt elke euro verschil per dag met eenentwintig vermenigvuldigd. En vooral twee posten lopen in een hotel uit de hand:
- De maaltijden. Zonder keuken luncht en dineert je medewerker zeven dagen per week buiten de deur. In Frans-Guyana, waar de horeca in verschillende gemeenten ‘s avonds vroeg sluit, betekent dat vaak elke avond bestellen of naar een restaurant gaan.
- De was. Drie weken kleding betekent meerdere wasbeurten die het hotel per kilo factureert, of een vrij toegankelijke wasmachine in een gemeubileerde woning.
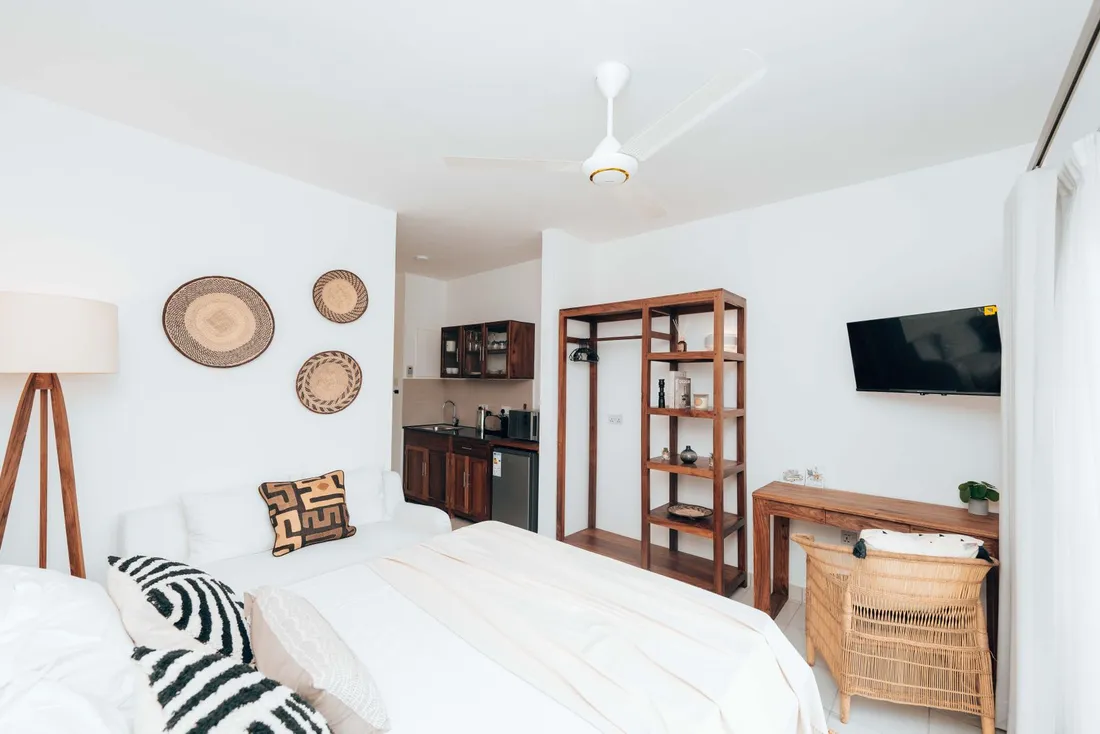
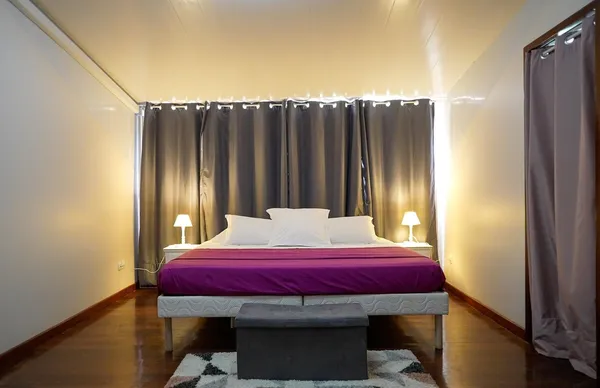
Het aparthotel (of de hotelachtige gemeubileerde woning) geeft de reiziger een ingerichte keuken, een echte werkplek en een wasmachine. Dat zijn geen comfort-”extraatjes”: het zijn kostenposten waarvoor je niet meer betaalt.
De berekening post per post
Neem een standaardmissie: één medewerker, 21 nachten, aankomst op een maandag, vertrek drie weken later. Dit zijn de posten om te vergelijken. De bandbreedtes zijn indicatief en moeten worden aangepast aan je echte offertes.
Het kale verblijf
In een hotel valt er in Frans-Guyana soms een “corporate”-tarief in het middensegment te onderhandelen, maar dat blijft per nacht gefactureerd, vaak zonder sterke korting na een week. In een hotelachtige gemeubileerde woning daalt het nachttarief automatisch met de duur: een verblijf van drie weken geeft bijna altijd recht op een langverblijftarief of maandtarief dat duidelijk lager ligt dan de prijs van een losse nacht.
Alleen al op deze post ligt het aparthotel bij een lang verblijf vaak voor.
De maaltijden
Dit is de doorslaggevende post. Schat wat twee restaurantmaaltijden per dag gedurende 21 dagen kosten en vergelijk dat met een wekelijkse boodschappenmand voor iemand die ‘s avonds en in het weekend kookt. Het verschil loopt over drie weken al snel in de honderden euro’s.
Een woning met keuken schrapt de restaurantmaaltijden niet — je medewerker zal er zin in hebben — maar ze maakt van een dagelijkse verplichting een occasionele keuze.
De wasserij
- In een hotel: facturatie per kilo of per stuk, die over drie weken oploopt.
- In een gemeubileerde woning: wasmachine inbegrepen, marginale kosten vrijwel nul.
Bijkomende kosten
Parkeren, flessenwater, koffie, snacks: allemaal kleine posten die in een hotel via de minibar of de winkel tegen hogere prijzen lopen. In een ingerichte woning vallen ze onder de boodschappen.
De overzichtstabel
| Post | Hotel (3 wk.) | Gemeubileerd aparthotel |
|---|---|---|
| Verblijf | Nachttarief, weinig korting | Aflopend langverblijftarief |
| Maaltijden | 2 maaltijden/dag buiten de deur | Ingerichte keuken, boodschappen |
| Wasserij | Per kilo gefactureerd | Wasmachine inbegrepen |
| Werkplek | Kamer / lobby | Bureau + aparte woonkamer |
| Drankjes/snacks | Duurdere minibar | Boodschappen |
Bij een verblijf van drie weken komt het totaal voor de gemeubileerde woning regelmatig lager uit dan het hoteltotaal zodra maaltijden en was zijn meegerekend — precies de “echte rekensom” die de verblijfsregel alleen verbergt.
Waar de accountant naar kijkt: factuur, btw en overboeking
Een zakelijk verblijf beoordeel je niet alleen op de getoonde prijs. Je beoordeelt het ook op de conformiteit in de boekhouding. Daar maakt een gestructureerde hotelachtige exploitant het verschil met een particuliere verhuur die je via een platform vindt.
Een echte factuur op naam van het bedrijf
Om iets als kosten en op een onkostennota te boeken, heb je een correcte factuur nodig: bedrijfsnaam, adres, SIREN/SIRET-nummer, specificatie van de diensten, verblijfsdata. Een hotelachtige exploitant stelt dat document standaard op. Een verhuur tussen particulieren levert daarentegen vaak alleen een platformbewijs op dat moeilijk te verantwoorden is bij een boekhoudafdeling.
De terugvorderbare btw
Dit is het belangrijkste technische punt. Hotelachtig verblijf — dat wil zeggen een gemeubileerde woning met hotelachtige diensten (ontvangst, beddengoed, schoonmaak, ontbijt of aanverwante diensten) — is btw-plichtig, in tegenstelling tot de verhuur van een ongemeubileerde woning of een “gewone” gemeubileerde verhuur tussen particulieren.
Concreet betekent dit dat een btw-plichtig bedrijf onder de gewone voorwaarden de btw kan terugvorderen op de hotelachtige verblijfsdienst. Over drie weken is dat geen detail: het kan een aanzienlijk deel van de kosten zijn, een post die je bij een niet-btw-plichtige particuliere verhuur meestal niet terugkrijgt.
De regels voor terugvordering hangen af van je fiscale situatie en de precieze aard van de diensten. Laat dit altijd bevestigen door je accountant. Maar het belangrijkste is te weten dat het hotelachtige verblijf die mogelijkheid opent, waar de particuliere gemeubileerde woning dat niet doet.
Betaling per overboeking
Een boekhoudafdeling betaalt veel liever per overboeking naar een zakelijke rekening, met een afgestemde factuur, dan via de persoonlijke kaart van de medewerker die moet voorschieten en daarna terugbetaald worden. Een hotelachtige exploitant accepteert zakelijke overboekingen en stemt de betaaltermijnen af op je gebruikelijke betalingsvoorwaarden.
De onkostennota, zonder gedoe
Voor de medewerker op missie is het verschil heel concreet. Hier is de checklist zodat het verblijf bij terugkomst geen administratieve hoofdpijn wordt:
- Factuur op naam van het bedrijf, per e-mail ontvangen
- Specificatie van de verblijfsdata en de aard van de dienst
- Vermelding van de btw indien van toepassing
- Betaalbewijs (afgestemde overboeking of ontvangstbewijs)
- Contactgegevens van de exploitant voor vragen van de boekhouding
Bij een hotelachtige gemeubileerde woning krijg je die elementen meteen. De medewerker schiet niets voor als er per bedrijfsoverboeking wordt betaald, en de boekhouding heeft een compleet dossier. Dat is echte tijdwinst, moeilijk in cijfers uit te drukken maar heel reëel, en vaak afwezig bij informele verhuur.
Comfort en productiviteit tijdens een lange missie
Drie weken van huis is lang. Comfort is geen luxe: het is een factor voor productiviteit en behoud van personeel. Een slecht ondergebrachte medewerker komt eerder terug, werkt minder goed of weigert de volgende missie.
Wat een gemeubileerde woning je oplevert bij een lang verblijf:
- Een werkplek gescheiden van de slaapruimte, met een echte tafel en een verbinding — waardevol als een deel van het werk op afstand gebeurt.
- De mogelijkheid om te koken, dus beter te eten en je eigen ritme te bepalen, zeker in Frans-Guyana, waar de openingstijden van restaurants beperkter zijn dan in Europees Frankrijk.
- Ruimte: een woonkamer, opbergruimte, genoeg om drie weken te leven zonder je opgesloten te voelen in een kamer.
- De rust van een woonwijk in plaats van de drukte van een hotellobby.