Investeren in een gemeubileerde vakantiewoning in Cayenne, Rémire-Montjoly of Kourou betekent inzetten op een solide huurvraag, gedragen door ruimtevaarttoerisme, zakelijke opdrachten en natuurreizigers. Maar onder de evenaar is het weer niet mild. Tussen december en juni stort het regenseizoen meerdere meters water uit, zwellen de criques (kreken) en worden daken, airco’s en meubilair zwaar op de proef gesteld. Je huurwoning in Frans-Guyana goed verzekeren is dus geen administratieve formaliteit: het is een voorwaarde voor rendement. Hier is een concrete gids, gebaseerd op de praktijk, om je vakantieverhuur doeltreffend te dekken in dit bijzondere Franse overzeese departement-regio (DROM).
Het Guyanese klimaat begrijpen voordat je een verzekering afsluit
Frans-Guyana heeft een vochtig equatoriaal klimaat met twee duidelijke regenregimes. Het grote regenseizoen loopt van april tot half juli, na een kleine regentijd van december tot februari. In Cayenne valt niet zelden meer dan 3 000 mm neerslag per jaar, drie tot vier keer zoveel als in Parijs. Het droge seizoen, van juli tot eind november, blijft de beste toeristische periode, maar je woning is het hele jaar blootgesteld.
Concreet betekent dat voor een eigenaar meerdere terugkerende risico’s:
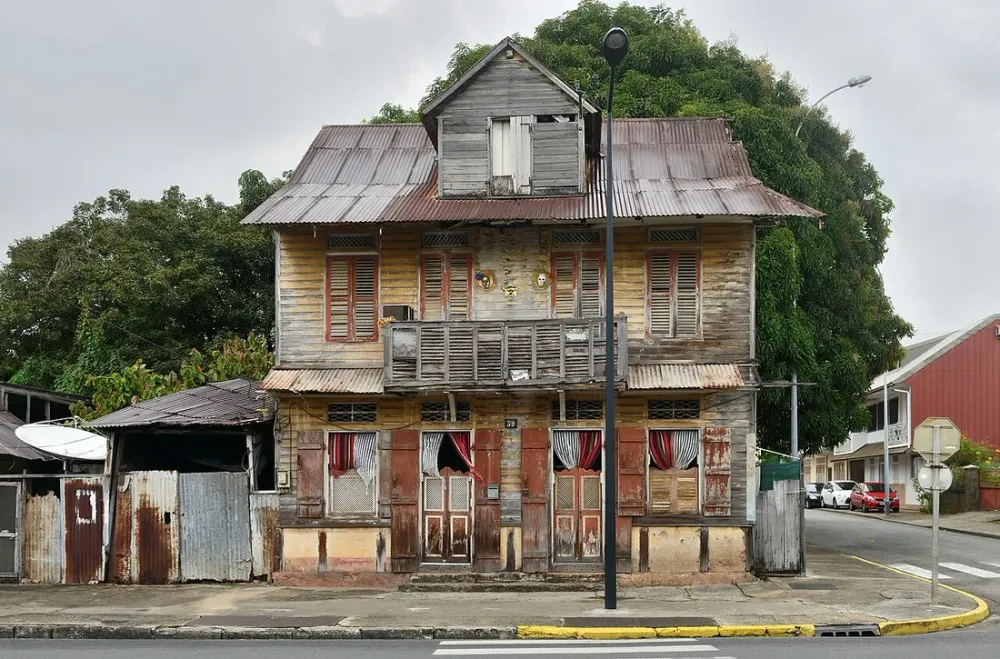
- Lekkages en waterschade via platte daken en door vocht aangetaste kozijnen;
- Overstromingen in de lage delen van Cayenne, Matoury of Macouria, bij hevige buien;
- Wassende kreken en afstromend water op hellende percelen (Roura, de heuvels van Rémire);
- Chronisch vocht dat meubels, huishoudapparaten en matrassen aantast en schimmel en termieten in de hand werkt;
- Bliksem en overspanning, vaak tijdens onweer, die internetmodems, airco’s en boilers doen doorbranden.
Een verblijf dat verpest wordt door een lek of een kapotte airco betekent een negatieve review en inkomstenverlies. De verzekering is je vangnet, maar je kiest haar met kennis van zaken.
Welke verzekering voor gemeubileerde verhuur in Frans-Guyana?
De verzekering voor gemeubileerde verhuur in Frans-Guyana rust op dezelfde wettelijke basis als in Europees Frankrijk, maar met subtiliteiten die samenhangen met de DROM-status en het klimaat. Afhankelijk van je situatie bestaan er meerdere contracten naast elkaar. Op de Antillen is het dominante risico anders: onze gids over verzekering en borg voor vakantieverhuur op Guadeloupe behandelt het geval van het orkaangebied.
De PNO, je basiscontract
De verzekering voor de niet-bewonende eigenaar (PNO, Propriétaire Non Occupant) is de pijler. Ze dekt het gebouw en, afhankelijk van de formule, het meubilair dat je ter beschikking stelt. Ze neemt het over wanneer de woning tussen twee huurders leegstaat en vult de verzekering van de gast aan. Let wel op: na een bepaald aantal weken zonder bewoner verminderen of schorten veel contracten hun dekking op, en de leegstandsclausule in de woonverzekering verdient het om opnieuw gelezen te worden voordat je de woning maandenlang dicht laat. Voor een gemeubileerde studio in Cayenne reken je gemiddeld op 180 tot 350 € per jaar, meer voor een villa met zwembad in Rémire-Montjoly (vaak 400 tot 700 €). Controleer absoluut of de dekkingen voor waterschade, storm, bliksem en natuurrampen zijn inbegrepen. Afhankelijk van of de woning op eigen naam of via een vennootschap wordt gehouden, is de verzekeringnemer niet dezelfde: onze vergelijking SCI of eigen naam voor gemeubileerde verhuur beschrijft beide constructies.
De specifieke verzekering voor vakantiewoningen
Verhuur je voor korte termijn, meld dat dan aan je verzekeraar. Een klassieke PNO kan vakantieverhuur of het frequente wisselen van gasten uitsluiten. Speciale contracten voor “meublé de tourisme” (vakantiewoning) dekken de wettelijke aansprakelijkheid tegenover gasten, diefstal door bewoners en onopzettelijke schade door gasten. De meerprijs blijft beperkt (vaak 50 tot 150 €/jaar) gezien het risico. Deze activiteit vereist ook dat je administratief in orde bent: zie de regels en de registratie van een vakantiewoning in Frans-Guyana.
De bedrijfsschadedekking
Vaak verwaarloosd, maar ze compenseert het verlies van huurinkomsten als je woning na een schade onbewoonbaar wordt. In Frans-Guyana, waar een dakreparatie weken kan duren door een gebrek aan beschikbare vakmensen en de levertijden van materialen, is deze dekking waardevol. Vraag om een vergoeding op basis van je werkelijke huurinkomsten, niet op basis van een forfaitaire waarde.
De Cat’Nat-regeling en haar overzeese bijzonderheden
De dekking voor natuurrampen (Cat’Nat) is verplicht gekoppeld aan elk contract voor materiële schade. Ze treedt in werking na publicatie van een interministerieel besluit dat de toestand van natuurramp voor de betreffende gemeente erkent. Overstromingen, modderstromen en grondverschuivingen door uitdroging en herbevochtiging van de bodem zijn de meest voorkomende redenen in Frans-Guyana.
Aandachtspunten die eigen zijn aan het gebied:
- Het wettelijke Cat’Nat-eigen risico is van toepassing (doorgaans 380 € voor woningen), niet afkoopbaar.
- Het besluit is onmisbaar: zonder publicatie in het Journal officiel geen vergoeding onder Cat’Nat. Volg de berichten van de prefectuur na een grote gebeurtenis.
- De termijnen kunnen lang zijn in de overzeese gebieden; bewaar foto’s, video’s en facturen vanaf de schade.
- Bepaalde overstromingsgebieden vallen onder overstromingsrisicopreventieplannen (PPRI); in een rode zone kan een woning beperkte dekking of hogere premies krijgen.
Raadpleeg voordat je een vakantiewoning koopt of inricht het PPRI van de gemeente (Cayenne, Matoury en Macouria zijn bijzonder betrokken) om de verzekeringsbeperkingen te voorzien.