Een gemeubileerde vakantiewoning verhuren op Guadeloupe betekent dat je risico’s loopt die je in Europees Frankrijk niet tegenkomt: zout dat alles aantast, constante vochtigheid en vooral een orkaanseizoen dat van juni tot november loopt. Elk jaar, tussen juni en november, volgen we de bulletins van Météo France Guadeloupe zoals een kapitein zijn barometer. Na meerdere jaren beheer van villa’s en appartementen tussen Sainte-Anne, Le Gosier en Deshaies is de les uit de praktijk glashelder: een slecht afgestemde verzekering voor vakantieverhuur op Guadeloupe is de schade die je drie maanden huurinkomsten kost. Deze gids bespreekt wat de verhurende eigenaar in orkaangebied echt beschermt: de PNO, de orkaan- en bedrijfsschadedekking, de digitale borg, de plaatsbeschrijving en het omgaan met annuleringen door gasten.
Of je nu net begint met verhuren of een contract van de vorige eigenaar overneemt, het doel is eenvoudig: nooit een uitsluiting ontdekken op de dag dat het dak eraf waait. Begin je net, dan loopt de checklist voor eigenaren vóór de verhuur, opgesteld voor Martinique, de voorbereidende stappen punt voor punt door.
Waarom de verzekering van een vakantiewoning op Guadeloupe anders is
In de overzeese departementen (DROM) is het klimaatrisico geen bijzaak: het is de kern van het contract. Guadeloupe, een vlindervormige archipel tussen Grande-Terre en Basse-Terre, heeft te maken met constante passaatwinden, orkaandeining en perioden van hevige regen aan de loefzijde. Een woning aan zee in Saint-François of Le Moule verzeker je niet zoals een beschutte studio in het binnenland. Van het ene overzeese departement tot het andere verschillen de risico’s: in Frans-Guyana is het het regenseizoen dat de dekking van een gemeubileerde woning bepaalt.
Drie bijzonderheden maken het verschil:
- Zoutcorrosie. Op minder dan 200 meter van de kust verouderen airco’s, sloten en metalen meubels twee tot drie keer sneller. Sommige verzekeraars sluiten versnelde slijtage uit: regel voor regel controleren.
- Het orkaanrisico. De statistische piek ligt in augustus-september. Een paarse waarschuwing gaat gepaard met dakschade, overstromingen en langdurige stroomuitval.
- De afstand en de wachttijd voor de expertise. Na een grote gebeurtenis zijn de experts overbelast en kan een dakdekker wekenlang elders bezig zijn voordat hij aan jouw klus begint.
Daarom blijkt een contract uit Europees Frankrijk dat ongewijzigd wordt overgenomen vaak onvoldoende. Voordat je verder leest: onze complete gids over Guadeloupe beschrijft de geografie van de risico’s per gemeente.
Het orkaanseizoen: een risico om te berekenen, niet om te vrezen
Het orkaanseizoen loopt officieel van 1 juni tot 30 november, met een statistische piek in augustus en september, wanneer het warmste zeewater de tropische systemen vanuit de Atlantische Oceaan voedt. De meeste seizoenen verlopen zonder grote directe impact, maar als een orkaan de archipel raakt, is de schade snel en duur.
Een paar nuttige ijkpunten voor een eigenaar:
- De kalender. December tot april (de carême, het droge seizoen) blijft het hoogseizoen, droog en het meest rendabel; de hivernage (regen- en orkaanseizoen) concentreert het klimaatrisico.
- Het waarschuwingssysteem. Météo France schaalt de waarschuwing op van geel tot paars (volledige lockdown); bij oranje en daarna rood sluit de luchthaven Pôle Caraïbes en geldt een rijverbod.
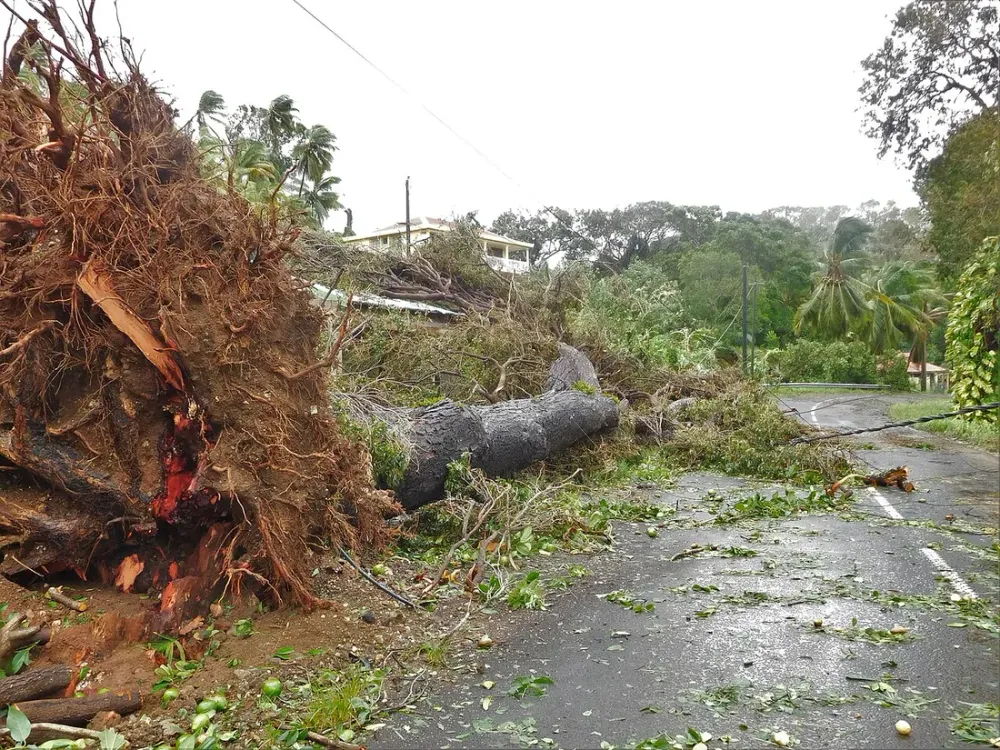
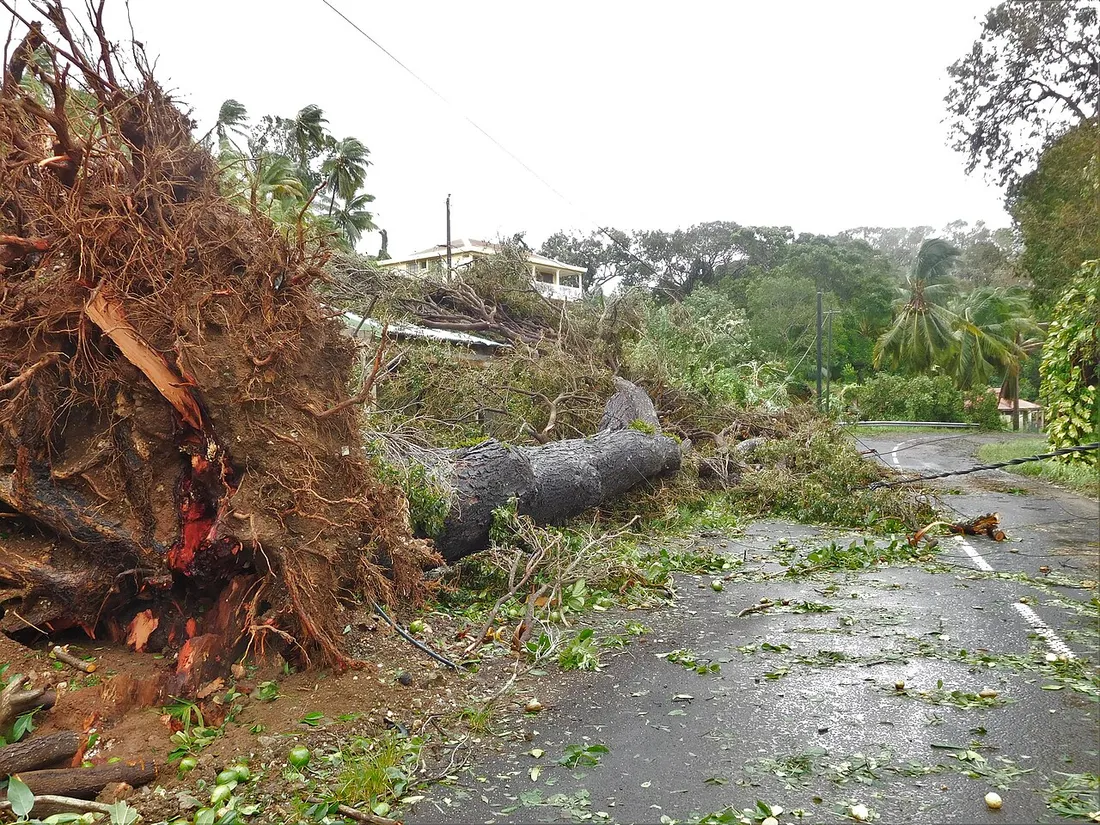
- Typische schade. Daken die worden weggerukt door windstoten van vaak meer dan 150 km/u, overstromingen door afstromend water aan de loefzijde en op Basse-Terre, water- en stroomuitval van meerdere dagen, rondvliegende takken tegen de ramen.
De PNO op Guadeloupe: de onmisbare basis
De PNO, of verzekering voor de niet-bewonende eigenaar (Propriétaire Non Occupant), is het fundament waarop al het andere rust. Ze dekt je woning ook wanneer er geen huurder is en de verzekering van de gast niet geldt. Bij vakantieverhuur, waar woningen tussen twee verblijven leeg staan (vaak in de hivernage), is ze onmisbaar.
Een goede PNO op Guadeloupe moet het volgende omvatten:
- de wettelijke aansprakelijkheid van de eigenaar (een dakpan die op een voorbijganger valt, bijvoorbeeld);
- schade aan de woning: brand, waterschade, glasbreuk;
- verhaal van huurders en buren;
- rechtsbijstand bij een geschil.
Qua budget reken je doorgaans op 180 tot 650 euro per jaar voor een vakantiewoning met klimaatdekking, afhankelijk van de oppervlakte, de waarde van het meubilair en de afstand tot de kust. Een T2 (tweekamerappartement) van 45 m2 in Sainte-Anne kost vaak zo’n 250 tot 320 euro per jaar. Een villa van 120 m2 met zwembad in Deshaies of Le Gosier komt gemakkelijk boven de 600 euro uit. Controleer vooral of kortetermijnverhuur uitdrukkelijk wordt vermeld: een klassieke PNO kan het frequente wisselen van gasten uitsluiten.
Wat de PNO niet altijd dekt
Pas op voor schijnbare vanzelfsprekendheden. De basis-PNO laat vaak buiten beschouwing:
- huurderving na schade (een aparte uitbreiding, zie verderop);
- waardevolle inboedel (hoogwaardige huishoudapparaten, elektronica) boven een bepaald plafond;
- schade door duidelijk achterstallig onderhoud, een klassieker aan zee.
Orkaan- en overstromingsdekking: de kern van de zaak
Hier zitten de echte verschillen tussen contracten. Een orkaanverzekering die die naam verdient, bestaat uit twee complementaire lagen die je goed moet onderscheiden.
De stormdekking: wat geldt zonder op een besluit te wachten
Dit is het belangrijkste onderdeel, en toch het meest genegeerd. De dekking storm-hagel-sneeuw (TGN), los van de Cat-Nat-regeling, dekt schade door harde wind zonder dat er een prefectoraal besluit nodig is. Op Guadeloupe is zij het die meestal de daken vergoedt na een orkaanachtige windstoot. Twee punten om regel voor regel te controleren:
- De drempel voor de windsnelheid. Sommige contracten treden pas in werking boven een hoge drempel; eis in orkaangebied een lage drempel, anders worden verwoestende maar “onvoldoende” windstoten niet gedekt.
- De opname van bijgebouwen buiten: carbet (open overkapping), pergola, tuinset, poolhouse, standaard vaak uitgesloten.
De Cat-Nat-regeling: onmisbaar maar voorwaardelijk
De dekking voor natuurrampen is gekoppeld aan elk contract voor materiële schade. Ze dekt overstroming en afstromend water (vaak aan de loefzijde en op Basse-Terre tijdens de zware regens van de hivernage) en grondverschuivingen, maar treedt pas in werking na publicatie van een interministerieel besluit dat de toestand van natuurramp voor jouw gemeente erkent, wat enkele weken kan duren. Onthoud ook:
- een wettelijk eigen risico van ongeveer 380 euro voor woningen, niet afkoopbaar, en hoger als de woning in een gemeente zonder goedgekeurd risicopreventieplan ligt;
- het systematisch bewaren van foto’s, video’s en facturen vanaf de schade, en het volgen van de berichten van de prefectuur.
Mijn advies uit de praktijk: fotografeer en dateer vóór elk orkaanseizoen de staat van het dak, de dakgoten en de orkaanluiken. Bij schade versnelt dit dossier de vergoeding en voorkomt het elk vermoeden van achterstallig onderhoud.
Bedrijfsschade in de DOM: de dekking die het seizoen redt
Dit is de kern van de zaak, en wordt te vaak verwaarloosd. Na een orkaan kan je woning bouwkundig intact zijn maar wekenlang onbewoonbaar: geen stroom, dak dat op een dakdekker wacht, airco’s buiten werking. Intussen komen er geen huurinkomsten binnen. De dekking bedrijfsschade (of derving van huurinkomsten) compenseert precies dat verlies na een gedekte schade. Op Guadeloupe is het nut ervan vertienvoudigd door de afstand: na een grote gebeurtenis duurt een klus van tien dagen in Europees Frankrijk hier zes tot acht weken, tot de dakdekkers vrij zijn en de materialen zijn aangekomen.
Mijn regels om haar goed af te stemmen:
- Vergoeding op basis van werkelijke inkomsten, niet forfaitair, op basis van je overzichten van overnachtingen uit voorgaande seizoenen.
- Vergoedingsperiode van minstens zes maanden: sommige contracten stoppen na drie, onvoldoende in de overzeese gebieden. Een schade in september die de woning tot december onbruikbaar maakt, gaat rechtstreeks ten koste van de carême, de meest rendabele periode.
Voor een vakantiewoning die in het seizoen 1 500 tot 2 500 euro huur per maand oplevert, kost de uitbreiding 80 tot 250 euro per jaar: een van de beste posten in je budget.
De borg bij kortetermijnverhuur: aanvullende bescherming
De verzekering dekt de bouwkundige structuur en grote schades. Voor het dagelijkse (gebroken servies, een vlek op de bank, beschadigde uitrusting) neemt de borg bij kortetermijnverhuur het over. En dat is een gevoelig onderwerp: te laag, en hij dekt niets; slecht beheerd, en hij leidt tot geschillen en drukt je reviews.
Bedragen die ik op Guadeloupe hanteer:
- studio of standaard T2: 300 tot 500 euro;
- gezinsvilla met voorzieningen: 800 tot 1 500 euro;
- luxe woning met zwembad en domotica: 1 500 tot 3 000 euro.
De digitale borg, de moderne oplossing
Een cheque of overschrijving innen en daarna terugstorten is omslachtig en zorgt voor wrijving. De digitale borg (bancaire pre-autorisatie of kaartafdruk via een gespecialiseerde aanbieder) verandert alles:
- geen echte afschrijving zolang er geen schade is;
- automatische vrijgave na de plaatsbeschrijving bij vertrek;
- volledige traceerbaarheid bij betwisting.
De gast heeft geen geld vastzitten op zijn rekening, en jij houdt een garantie die je zo nodig binnen 48 uur kunt aanspreken. Het is de standaard geworden die we eigenaren aanbieden, juist om spanningen aan het eind van het verblijf te voorkomen. Ontdek hoe we dat aanpakken in ons aanbod voor eigenaren.