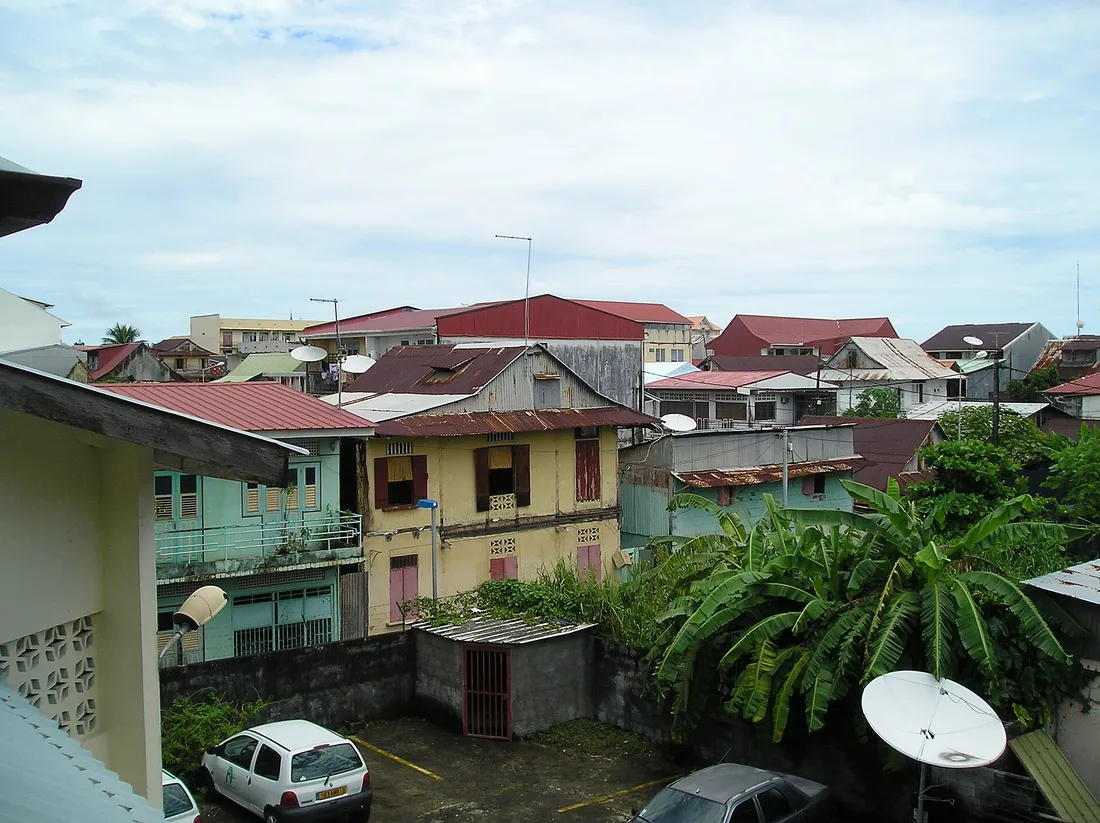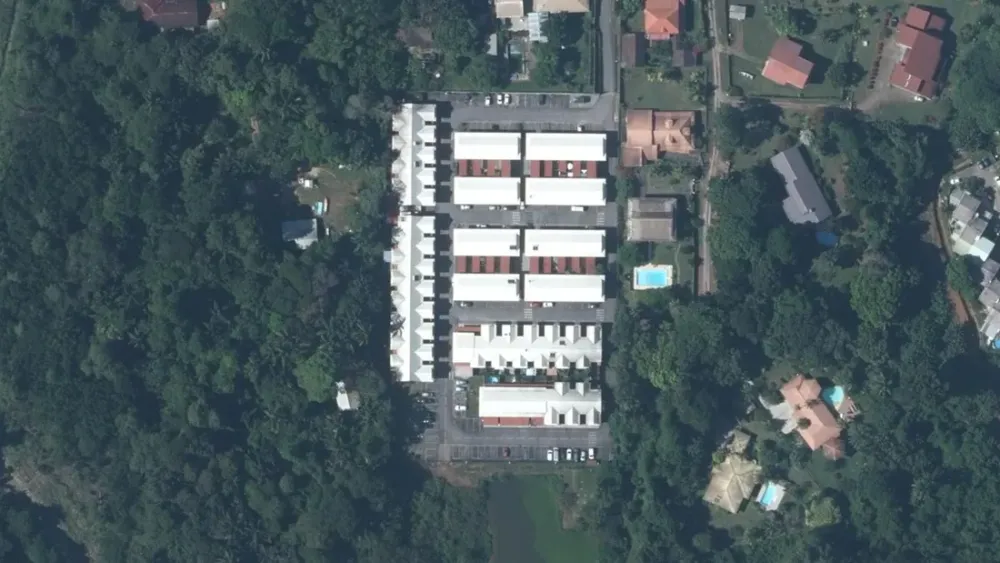
Je tekende in maart 2017 bij de notaris. De eerste huurovereenkomst ging in januari 2018 in. Sindsdien heb je het appartement niet meer gezien: een T2 (tweekamerappartement) in een residentie in Rémire-Montjoly, verhuurd via een makelaar, met een gemaximeerde huur en servicekosten die elk jaar stijgen. Op je belastingaanslag 2024 is de laatste regel belastingvermindering verdwenen. In juni liet de beheerder weten dat de huurder eind september vertrekt. Het einde van de overzeese belastingregeling geeft je weer zeggenschap over een woning op 7.000 kilometer afstand.
Het korte antwoord
Een Pinel-verplichting overzee duurt zes of negen jaar, verlengbaar met periodes van drie jaar, tot maximaal twaalf jaar. Aan het einde staan vier wegen open: verlengen, ongemeubileerd verhuren zonder plafond, overstappen op gemeubileerde verhuur, of verkopen. Ze sluiten elkaar niet allemaal uit: een woning die te koop staat, kan tijdens de verkoopperiode verhuurd worden. De vraag is niet “mag ik dat”, maar “wat kost het minst in de tijd die de verkoop zal duren”.
Vier regelingen, vier looptijden: waar je woning staat
De eigenaren die we spreken, halen de vier regelingen regelmatig door elkaar: de verkoper van toen sprak van “overzeese belastingvoordeel” zonder verdere precisering. De looptijden zijn echter niet dezelfde.
Pinel overzee: zes of negen jaar, maximaal twaalf
De Pinel betreft investeringen gedaan van 1 september 2014 tot 31 december 2024 en kan sinds 1 januari 2025 niet meer worden afgesloten; lopende verplichtingen blijven geldig zolang aan de voorwaarden wordt voldaan. Overzee bedragen de percentages 23 % voor zes jaar en 29 % voor negen jaar tot en met investeringen in 2022, daarna verlaagd in 2023 en vervolgens in 2024, behalve in prioritaire wijken. De vermindering wordt elk jaar per zesde of per negende verrekend; het niet-verrekende deel wordt niet terugbetaald en niet overgedragen.
Duflot en Scellier: de oudste verplichtingen
De Duflot, open van 1 januari 2013 tot 31 augustus 2014, legt negen jaar op en kent geen verlenging. De Scellier overzee, minimaal negen jaar, kan met een eerste en daarna een tweede driejarige periode worden verlengd wanneer de woning verhuurd is gebleven in de middensector. We publiceren de Scellier-percentages niet: de lezingen van de doctrine die we hebben gedaan, spreken elkaar tegen.
Girardin: waarom dit waarschijnlijk niet jouw regeling is
De Girardin voor woningen legt een ongemeubileerde verhuur op van ten minste vijf jaar in de vrije sector, zes jaar in de middensector. Maar de vermindering geldt niet meer voor huurinvesteringen die na 31 december 2010 zijn aangegaan, behoudens overgangsgevallen in 2011 en 2012; een investering geldt als aangegaan op de datum van de bouwvergunning. Heb je tussen 2015 en 2020 nieuwbouw gekocht, dan val je niet onder de Girardin.
| Regeling | Betrokken investeringen | Initiële verplichting | Verlenging | Maximale duur |
|---|---|---|---|---|
| Pinel overzee | 1 sept. 2014 → 31 dec. 2024 | 6 of 9 jaar | 3 jaar, 2 keer bij 6 jaar, 1 keer bij 9 jaar | 12 jaar |
| Duflot overzee | 1 jan. 2013 → 31 aug. 2014 | 9 jaar | geen | 9 jaar |
| Scellier overzee | 1 jan. 2009 → 31 dec. 2012 (of 31 maart 2013 onder voorwaarden) | minimaal 9 jaar | 1e en daarna 2e driejarige periode, middensector | niet gepubliceerd, tegenstrijdige bronnen |
| Girardin woning | aangegaan tot 31 dec. 2010 (overgang 2011-2012) | 6 jaar (midden), 5 jaar (vrij) | niet van toepassing, regeling gesloten | niet van toepassing |
Aannames: Frans belastingwetboek en doctrine, recht geraadpleegd op 21 augustus 2026. Dit zijn wettelijke minima; alleen de aangegane verplichting is bepalend. Officieel overzicht op service-public.gouv.fr.
Waar deze voorraad zich bevindt in Frans-Guyana
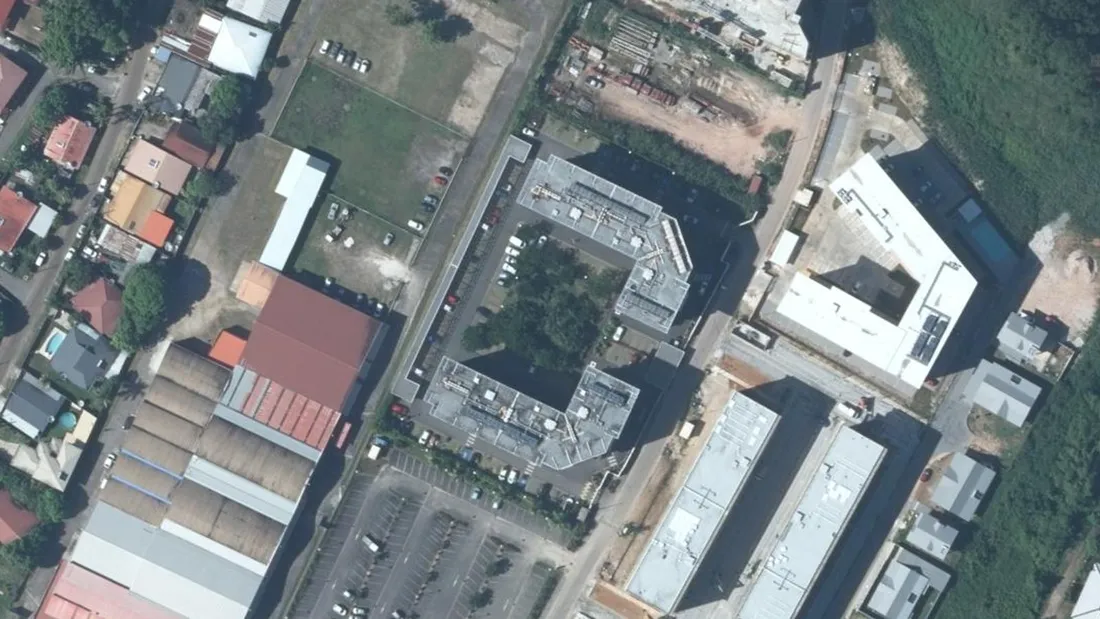
Het nationale register van appartementsgebouwen telt 437 geregistreerde VvE’s in het departement: 197 in Cayenne met 4.546 woonkavels, 156 in Rémire-Montjoly met 3.124 kavels, 42 in Kourou, 23 in Matoury, 4 in Macouria. Bijna alles wat als appartement met belastingvoordeel is verkocht, ligt in twee gemeenten.
We hebben het sector per sector uitgewerkt, omdat dezelfde verplichting niet tot dezelfde afweging leidt afhankelijk van het adres: de residenties in Rémire-Montjoly opgeleverd tussen 2016 en 2021, de kavels van de ecowijk Georges Othily, de projecten aan de route de Montabo in Cayenne, het bijzondere geval van Kourou bij het einde van de Pinel en, voor Matoury en Macouria, de golf van 2018-2020 — waar je woning waarschijnlijk in een verkaveling ligt in plaats van in een residentie.
Hoe je precies weet waar je staat
De teller start bij de huurovereenkomst, niet bij de akte
De minimale verhuurduur wordt van datum tot datum berekend, vanaf de ingangsdatum van de eerste huurovereenkomst. Niet vanaf de akte, niet vanaf de oplevering, niet vanaf de sleuteloverdracht.
Een akte van maart 2017, een oplevering in september 2017 en een eerste huurovereenkomst die op 15 januari 2018 ingaat, geven bij een verplichting van negen jaar een geschat einde op 14 januari 2027 — en niet in maart 2026. Tien maanden verschil, bij een beslissing van tienduizenden euro’s. De verkregen datum blijft een schatting, te controleren aan de hand van je initiële verplichting en je eerste huurovereenkomst. Velen hebben die nooit in handen gehad: de beheerder heeft hem. De methode staat in ons artikel over het berekenen van de exacte einddatum van de verplichting, met de akte in de hand.
Je residentie situeren als het dossier verdwenen is
Het nationale register van appartementsgebouwen publiceert voor elke geregistreerde residentie de datum van het splitsingsreglement. Bij een nieuwbouwproject wordt dat document rond de oplevering opgesteld: een aanwijzing voor het jaar van ingebruikname, geen bewijs. Het plaatst je residentie in de tijd, zonder de eerste huurovereenkomst te vervangen, die als enige de termijn laat lopen.
Heb je verlengd zonder het te weten?
Verlenging gaat niet automatisch: het is een optie die je uitoefent door formulier 2044-EB, cerfa nr. 11639*26, één exemplaar per woning, bij je aangifte inkomstenbelasting te voegen van het jaar waarin de initiële verplichting afloopt. Zonder die stap wordt geen aanvulling toegekend. Sommigen hebben op advies van hun boekhouder verlengd zonder de einddatum te onthouden; anderen denken het gedaan te hebben zonder het ooit te hebben gedaan.
De betrokken voorraad is identificeerbaar, residentie per residentie
Wat openbare bronnen kunnen reconstrueren
We hebben het nationale register van appartementsgebouwen, de Sitadel-database van bouwvergunningen, de vastgoedtransactiegegevens en de gearchiveerde brochures van de ontwikkelaars gekruist, geraadpleegd op 21 augustus 2026. Het corpus documenteert 704 regels met een echte residentienaam in Frans-Guyana, waarvan er 162 een geschatte einddatum in 2026 of 2027 hebben. Haal de fiches zonder naam weg, de gebiedsontwikkelingen — een ZAC is geen VvE — en de projecten van sociale verhuurders, waar geen investeerders uit Europees Frankrijk zitten: dan blijven er 629 benoemde residenties over, waarvan 118 binnen het venster.
| Gemeente | Geïdentificeerde benoemde residenties | Waarvan geschat einde in 2026 of 2027 |
|---|---|---|
| Rémire-Montjoly | 184 | 44 |
| Cayenne | 182 | 40 |
| Matoury | 94 | 17 |
| Macouria | 67 | 10 |
| Saint-Laurent-du-Maroni | 63 | 4 |
| Kourou | 17 | 1 |
Aannames: bovengenoemde bronnen, geraadpleegd op 21 augustus 2026; de rechterkolom sluit projecten van sociale verhuurders uit. Geen van deze bronnen vermeldt de fiscale regeling van een kavel of de datum van ingebruikname voor verhuur, en het register, dat op aangifte berust, telt te weinig.
Zeven voorbeelden, zeven lessen
Voor elk geldt: als de eerste huurovereenkomst binnen een jaar na oplevering is getekend, zou een verplichting van zes of negen jaar rond het aangegeven jaar aflopen — een schatting op basis van openbare bronnen, geen gecertificeerde datum: alleen de eigenaar kent de exacte datum van zijn verplichting.
- Les Terrasses de Baduel, in Cayenne: verkocht op plan vanaf 2016 volgens de transactiegegevens, 272 kavels, waarvan slechts 106 voor bewoning. Geschat einde rond 2027 bij negen jaar. De meest voorkomende valkuil: het aantal kavels is niet het aantal woningen, want winkels en parkeerplaatsen tellen mee.
- Clos d’Alpinias, in Cayenne, route de Montabo: oplevering aangekondigd voor 2016 door de ontwikkelaar, 88 kavels, destijds gepresenteerd als geschikt voor de Pinel overzee. Negen jaar zou het einde rond 2026 leggen: een heel gebouw komt in hetzelfde jaar in het venster. De woningen komen niet een voor een op de verkoopmarkt.
- Résidence La Perle Noire, in Rémire-Montjoly: splitsingsreglement van 2016, vier VvE’s van 26 kavels waaruit het register geen betrouwbaar totaal laat afleiden, geschat einde rond 2027 bij negen jaar. Elf bronnen verwijzen ernaar, waaronder een foutieve spelling in het register: zoek je residentie onder meerdere spellingen voordat je concludeert dat ze er niet in staat.
- Eden Roc, in Rémire-Montjoly: voltooiing aangegeven in 2020 in Sitadel, geschat einde rond 2027 bij zes jaar. Twee registraties in het register voor hetzelfde complex, en aantallen van 40 tot 189 kavels afhankelijk van de bron: wij houden de 54 kavels van de ontwikkelaar aan, omdat de vergunning voor 189 woningen het hele perceel betreft en niet alleen de residentie. Je telt nooit twee fiches bij elkaar op.
- Oasis de la Chaumière, in Matoury: oplevering aangekondigd voor 2017, 15 kavels, geschat einde rond 2027 bij negen jaar. Representatief formaat voor de gemeente: veel geregistreerde projecten, bijna allemaal klein, dus weinig vergelijkingsmateriaal bij de taxatie.
- Belle Humeur, in Macouria: voltooiing aangegeven in 2020, 71 woningen in de vergunning, waarvan geen enkele gestapeld. In Macouria bestaat de voorraad uit verkavelingswoningen, niet uit appartementen: verkoop en korte verhuur werken er niet zoals in Cayenne.
- Kouroussienne, in Kourou: splitsingsreglement van 2016, 11 kavels waarvan 8 voor bewoning, geschat einde rond 2027 bij negen jaar. De enige residentie in Kourou die onze bronnen in het venster plaatsen, van de 17 geïdentificeerde: de gemeente concentreert de vraag van zakelijke missies, niet de voorraad met belastingvoordeel.
Details per sector in onze overzichten van de opgeleverde residenties in Rémire-Montjoly, de sector Montabo in Cayenne en de projecten in Matoury en Macouria.
Een residentie noemen zegt niets over de situatie van een kavel of zijn eigenaar: de fiscale regeling is afgeleid uit het verkoopjaar en de brochures van toen, nooit vastgesteld.
De vier mogelijke wegen bij het einde
Drie jaar verlengen
Een initiële verplichting van zes jaar kan twee keer worden verlengd, een verplichting van negen jaar één keer: het Pinel-voordeel mag twaalf jaar niet overschrijden. De aanvulling wordt tegen een verlaagd percentage berekend — 6 % en daarna 3 % bij een verplichting van zes jaar, 3 % voor de enige periode die openstaat bij een verplichting van negen jaar, voor investeringen tot en met 2022.
Verlenging zet de ongemeubileerde verhuur, de hoofdverblijfplaats van de huurder en de huur- en inkomensplafonds voort, maar niet het oorspronkelijke percentage. Een weinig bekend punt werkt in je voordeel: een tekortkoming tijdens een verlengde periode tast de vermindering van de initiële periode niet aan; de terugvordering betreft alleen de aanvulling. Het mechanisme wordt uitgelegd in de administratieve doctrine over de driejarige verlenging, en met cijfers naast de drie andere uitwegen gezet in onze vergelijking verlengen of stoppen bij een T2 in Rémire-Montjoly.
Ongemeubileerd verhuren, zonder plafond
Als de verplichting voorbij is, wordt gewone ongemeubileerde verhuur weer mogelijk: geen huurplafond, geen inkomensplafond, geen voorwaarde van hoofdverblijfplaats meer. Het verschil met de gemaximeerde huur bestaat, maar is kleiner dan het lijkt. Het Pinel-plafond overzee 2026 bedraagt 12,21 € per vierkante meter exclusief servicekosten, gecorrigeerd met de coëfficiënt 0,7 + 19/S met een maximum van 1,2; advertentiehuren worden daarentegen inclusief servicekosten gepubliceerd, en de Pinel-nuttige oppervlakte is niet de woonoppervlakte. De ruwe vergelijking overschat de gederfde inkomsten.
Overstappen op gemeubileerde verhuur
Sinds de inkomsten ontvangen vanaf 1 januari 2025, op grond van de wet van 19 november 2024, valt een niet-geclassificeerde gemeubileerde toeristenwoning onder het micro-BIC tot 15.000 € ontvangsten met een forfaitaire aftrek van 30 %, tegenover 77.700 € en 50 % voor een geclassificeerde woning. Deze waarden gelden voor de inkomsten 2025; de drempels worden herzien, laat die van het jaar waarin je overstapt bevestigen. Dit verschil tussen geclassificeerd en niet-geclassificeerd is de belangrijkste fiscale parameter van korte verhuur geworden, en de classificatie volgt uit een beslissing van de keuringsinstantie: ze is allerminst automatisch. Sinds 20 mei 2026 moet een gemeubileerde woning worden geregistreerd via een nationale online dienst: de werkwijze per gemeente staat in ons overzicht van de aangifte van een gemeubileerde toeristenwoning in Frans-Guyana, en de gevolgen voor je belastingen in wat de overstap van ongemeubileerde naar gemeubileerde verhuur verandert.
Verkopen
Verkopen na het einde leidt tot geen enkele terugvordering. Verkopen ervoor is een ander verhaal: de belasting van het verkoopjaar wordt verhoogd met het totale bedrag van de verkregen vermindering, met nalatigheidsinterest en boete. De wet voorziet in drie limitatief opgesomde uitzonderingen: invaliditeit ingedeeld in de tweede of derde categorie in de zin van artikel L. 341-4 van het Franse socialezekerheidswetboek, ontslag, overlijden van de belastingplichtige of van een van de partners die gezamenlijk worden belast. Een beroepsmatige overplaatsing of scheiding hoort daar niet bij; de volledige berekening van een vroegtijdige verkoop staat in wat het kost om je Pinel voor het einde te verkopen. Deze vier wegen worden verder vergeleken in ons artikel over de opties bij het einde van een Pinel overzee, en weet je nog niet onder welke regeling je woning valt, begin dan met de tabel met einddata van Girardin, Scellier, Duflot en Pinel.
| Weg | Waar je je aan moet houden | Cijfermatig ijkpunt, T2 in Rémire-Montjoly | Fiscaal voordeel | Uitstap |
|---|---|---|---|---|
| 3 jaar verlengen | ongemeubileerde verhuur, hoofdverblijfplaats, huur- en inkomensplafonds | plafond 2026: maximaal 542 €/maand exclusief servicekosten | aanvulling van 6 % en daarna 3 %, of 3 % | vast voor 3 jaar |
| Ongemeubileerd verhuren zonder plafond | gewoon huurrecht voor woningen | referentiehuur in advertenties: 763 €/maand inclusief servicekosten | geen | huurovereenkomst van 3 jaar |
| Overstappen op gemeubileerd | registratie, splitsingsreglement, toeristenbelasting | gemiddelde bezetting van gemeubileerde woningen in Frans-Guyana: 46 % in 2024 | micro-BIC 30 % / 15.000 € niet geclassificeerd, 50 % / 77.700 € geclassificeerd | volgens het beheercontract |
| Verkopen | niets meer, zodra de verplichting voorbij is | mediane prijs van een bestaande T2: 147.025 € | meerwaarde tegen 19 % + 17,2 %, aftrek vanaf het 6e jaar | definitief |
Aannames: 37 m² nuttige oppervlakte voor het Pinel-plafond, 37 m² referentieoppervlakte voor de advertentiehuur (3e kwartaal 2025), 43 m² mediane oppervlakte voor de verkoopprijs (2023-2025). Drie afbakeningen die niet samenvallen, en huren inclusief servicekosten tegenover een plafond exclusief servicekosten. De bezettingsgraad is een departementaal Insee-gemiddelde, geen voorspelling.
Deze tabel geeft ordes van grootte, geen nettoresultaat: gemaximeerde ongemeubileerde huur en gemeubileerd worden regel voor regel tegenover elkaar gezet, inclusief kosten en wisselingen, in onze berekening over twaalf maanden voor een T2 in Rémire-Montjoly.
Einde van de overzeese belastingregeling: wat de woning vandaag bij verkoop waard is
Wat de werkelijk geregistreerde verkopen zeggen
De openbare vastgoedtransactiegegevens geven per gemeente de mediaan van de verkopen van bestaande appartementen — de markt waarop je terechtkomt.
| Gemeente | Mediane prijs per m², bestaand appartement | Middelste helft van de verkopen | Mediane prijs van een T2 | Mediane prijs van een T3 |
|---|---|---|---|---|
| Rémire-Montjoly | 3.028 €/m² (202 verkopen) | 2.555 tot 3.645 €/m² | 147.025 € (43 m²) | 183.500 € (67 m²) |
| Cayenne | 2.679 €/m² (593 verkopen) | 2.340 tot 3.243 €/m² | 124.250 € (43 m²) | 165.000 € (64 m²) |
| Kourou | 2.041 €/m² (60 verkopen) | 1.776 tot 2.332 €/m² | 88.500 € (45 m²) | 128.000 € (70 m²) |
Aannames: transacties 2023-2025, verkopen van één woonruimte, exclusief verkoop op plan. Geen prijzen voor Matoury en Macouria: vier en één bruikbare verkopen in drie jaar is statistisch leeg. De spreiding telt zwaarder dan de mediaan. Verdieping, oriëntatie, parkeerplaats en de staat van de VvE wegen meer dan het gemeentelijke gemiddelde.
Het verschil tussen de nieuwbouw- en de doorverkoopmarkt
Het gemiddelde verlies bij doorverkoop van een woning met belastingvoordeel in Frans-Guyana wordt nergens gepubliceerd, en wij gaan het niet becijferen. Wat wel meetbaar is, is het verschil tussen twee markten: een bestaand appartement in Rémire-Montjoly wordt in 2023-2025 verhandeld rond 3.030 € per vierkante meter, terwijl nieuwe appartementen die op plan in dezelfde gemeente werden verkocht, in 2023 en 2024 rond 4.500 tot 4.600 € gingen. Twee nuances: deze vergelijking zet twee populaties op dezelfde datum tegenover elkaar, niet jouw aankoop van 2017 tegenover je verkoop van 2026; en de markt is gestegen, met een departementale mediane prijs van 2.465 € per vierkante meter in 2021 tot 2.748 € in 2025.
We hebben in dezelfde gegevens gezocht naar percelen met zowel een verkoop op plan als een doorverkoop tussen 2021 en 2025, om dezelfde gebouwen met zichzelf te vergelijken. Slechts vier voldoen aan het criterium in de vijf kustgemeenten, en de doorverkoopprijs per vierkante meter ligt daar boven de oorspronkelijke prijs. De steekproef bewijst niets, maar verbiedt te schrijven dat doorverkoop in Frans-Guyana automatisch met verlies gebeurt.
Een minderwaarde levert niets op
Een vastgoedminderwaarde is niet verrekenbaar met een meerwaarde en niet overdraagbaar: met verlies verkopen levert geen belastingbesparing op. En de aftrek voor bezitsduur loopt pas na het vijfde jaar, met 6 % per jaar voor de inkomstenbelasting: voor een woning gekocht tussen 2015 en 2020 is die in 2026 nog klein. De berekening staat in ons artikel over de minderwaarde bij doorverkoop van een woning met overzees belastingvoordeel.