Wanneer een toekomstige investeerder me vanuit Frankrijk belt, vlak voordat hij een studio in Sainte-Anne of een villa in Les Trois-Îlets tekent, hoor ik steeds dezelfde zin: “Iedereen heeft het over LMNP, maar wat betekent dat concreet op Martinique?” Als bewoner van het eiland en beheerder van gemeubelde woningen zie ik veel eigenaren het statuut zelf verwarren met de fiscale kant ervan. Als je de LMNP op Martinique in de kern begrijpt — wat het is, wie ervoor in aanmerking komt, hoe je het krijgt en wat er in de tropen anders is — voorkom je heel wat fouten, nog voordat het over belasting gaat.
Deze gids is educatief en bijgewerkt voor 2026. Hij vervangt niet het advies van een accountant (expert-comptable), de enige die jouw persoonlijke constructie kan valideren.
Wat is LMNP precies?
Het statuut van loueur meublé non professionnel (LMNP), oftewel niet-professionele verhuurder van gemeubelde woningen, geldt voor elke particulier die een gemeubelde woning verhuurt zonder dat dit zijn hoofdactiviteit is. Het is geen vennootschap en ook geen regeling waarop je je “inschrijft”: het is een automatische kwalificatie zodra je aan twee voorwaarden voldoet: de woning is gemeubeld en je blijft onder de drempels van de niet-professional.
Het structurele punt, op Martinique net als op het Franse vasteland: je huurinkomsten zijn geen inkomsten uit onroerend goed zoals bij ongemeubelde verhuur, maar bedrijfs- en handelswinsten (BIC). Dat commerciële karakter verandert alles: belastingregimes, afschrijving, aangifte. Op de badplaatsmarkt van het eiland, waar vrijwel het hele aanbod uit gemeubelde kortetermijnverhuur bestaat (Sainte-Anne, Les Trois-Îlets, Le Diamant, Le François, Tartane), val je dus bijna altijd onder LMNP.
Gemeubeld of ongemeubeld: waarom het onderscheid op de Antillen doorslaggevend is
Een woning is wettelijk alleen “gemeubeld” als ze het meubilair bevat waarmee de huurder er normaal kan wonen. De officiële lijst telt een tiental elementen, aan te passen aan het tropische klimaat:
- beddengoed met dekbed en kussens, en muskietennetten, die hier echt nuttig zijn;
- luiken of verduisterende gordijnen in de slaapkamers;
- kookplaten, oven of magnetron, koelkast en vriezer;
- servies, keukengerei en schoonmaakmateriaal;
- tafel, stoelen, opbergplanken, verlichting;
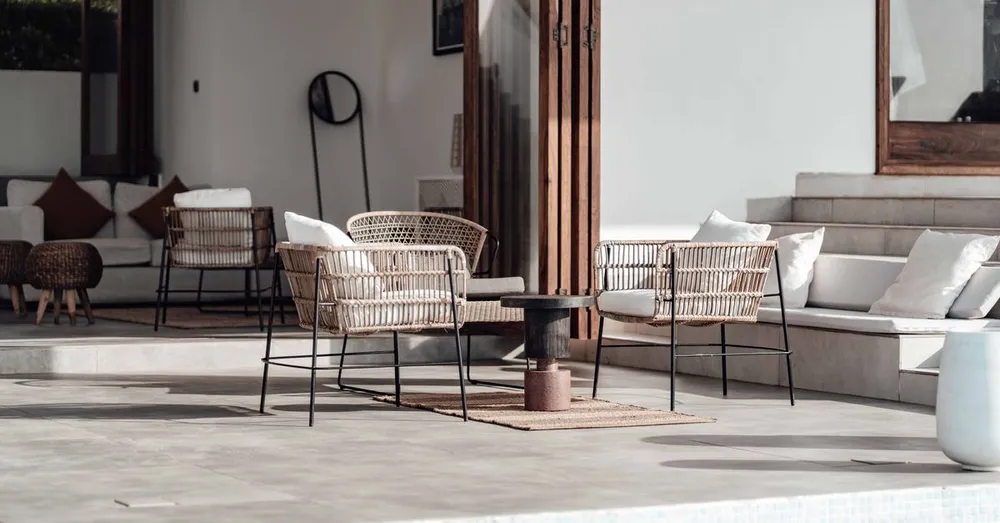
- in de praktijk komen daar op het eiland airco of plafondventilatoren bij en zoutbestendig buitenmeubilair, wat gasten verwachten.
In het Caribisch gebied, waar ongemeubelde verhuur moeilijk kan concurreren met de toeristische vraag in het droge seizoen (Carême), ligt gemeubeld verhuren voor de hand — en daarmee LMNP in plaats van het regime voor onroerend goed.
Voorwaarden en drempels: LMNP, LMP en de DOM
Het “niet-professionele” van het statuut loueur meublé non professionnel in de DOM rust op twee drempels, beoordeeld op het niveau van het fiscale huishouden. Je blijft LMNP zolang:
- je jaarlijkse huurontvangsten niet hoger zijn dan € 23.000, of
- ze lager blijven dan de overige beroepsinkomsten van het huishouden (salarissen, pensioenen, professionele BIC of BNC).
Overschrijd je beide drempels tegelijk, dan word je loueur meublé professionnel (LMP), met andere regels (sociale premies, verliezen, meerwaarden). Op Martinique speelt de seizoensgebondenheid direct mee: een uitzonderlijk droog seizoen in Sainte-Anne kan je dicht bij het plafond brengen, terwijl het laagseizoen met cyclonen (juni tot november) je ontvangsten drukt. Houd die graadmeter elk jaar in de gaten. Je prijzen per evenement sturen helpt die schommelingen af te vlakken: zie onze gids over dynamische prijzen rond evenementen.
Goed om te weten: er bestaat geen apart statuut “LMNP overzee”. De voorwaarden zijn nationaal. Wat in de DROM verschilt, zijn de parameters eromheen — lokale btw, exploitatiekosten, belastingvoordeelregelingen — die verderop aan bod komen. Van het ene departement naar het andere is de logica dezelfde: onze gids over LMNP op Guadeloupe behandelt dezelfde regels voor Guadeloupe.
De stappen om als LMNP te starten
LMNP worden vraagt een paar eenvoudige formaliteiten, die je op afstand vanuit Europa kunt regelen:
- de start van de activiteit melden bij het centrale loket voor bedrijfsformaliteiten (guichet unique), waarmee je een SIRET-nummer krijgt;
- je belastingregime kiezen (micro-BIC of réel, zie hieronder);
- de melding bij het gemeentehuis (mairie) van de toeristische gemeubelde woning doen, met, afhankelijk van de gemeente, een registratienummer dat je in je advertenties moet vermelden;
- te zijner tijd de CFE (cotisation foncière des entreprises, lokale bedrijfsbelasting) betalen, vaak het eerste jaar vrijgesteld.
Micro-BIC of réel: de twee regimes van LMNP
Als LMNP geef je je huur aan volgens een van de twee BIC-regimes. Die keuze bepaalt je belasting voor meerdere jaren.
Micro-BIC: eenvoud met een forfaitaire aftrek
Onder het omzetplafond is micro-BIC automatisch van toepassing. Je geeft je bruto-omzet aan en de fiscus past een forfaitaire aftrek toe die je kosten dekt, zonder bewijsstukken:
- geclassificeerde toeristische gemeubelde woning: aftrek van 50%, omzetplafond van € 77.700;
- niet-geclassificeerde gemeubelde woning: aftrek van 30%, plafond van € 15.000.
Dat verschil is allesbehalve onbelangrijk. Op € 20.000 huur wordt een geclassificeerde woning maar over € 10.000 belast, tegenover € 14.000 voor een niet-geclassificeerde. Je woning laten classificeren (via een erkende instantie, € 150 tot € 250 voor vijf jaar) is een van de meest renderende stappen in het LMNP-traject.
Het régime réel en LMNP-afschrijving overzee
Bij het réel trek je je werkelijke kosten af (hypotheekrente, verzekering, onroerendezaakbelasting, kosten van de conciërgedienst, water, elektriciteit) en pas je afschrijving toe op het pand en het meubilair. Dat is het krachtigste mechanisme van het statuut: een boekhoudkundige kostenpost die niet uit je kas gaat, maar wel de belastbare winst verlaagt, vaak tien tot vijftien jaar lang.
De LMNP-afschrijving overzee komt op Martinique pas echt tot haar recht, omdat de kosten er de afschrijfbare basis vergroten:
- meubels en huishoudapparaten duurder door de octroi de mer (lokale invoerheffing, plus transport en import);
- tropische uitrusting die sneller vervangen moet worden (airco’s, buitenmeubilair aangetast door zout en zon);
- herstelwerk na het cyclonenseizoen en behandeling tegen termieten.
Voor een pand dat voor € 200.000 is gekocht en € 18.000 huur oplevert, is het niet ongewoon dat een LMNP onder het réel meerdere jaren nul belasting betaalt. De keerzijde: een boekhouding gevoerd door een accountant (€ 200 tot € 600 per jaar, aftrekbaar). De sociale heffingen van 17,2% en de inkomstenbelastingschijven zijn dezelfde als op het vasteland. Denk al bij de aankoop na over de uitstap: lees ons stuk over de verkoop van een LMNP en de herintegratie van afschrijvingen.